2026-09-01
Доля в квартире и опека: когда залог останавливается
Юридический стол редакции · Проверка формулировок о залоге и взыскании · Сложные случаи
Доля — не уменьшенная квартира

Кредитор покупает не метры, а право, которое можно обратить взысканием. 1/3 без порядка пользования и с конфликтом собственников стоит иначе, чем целая трёшка у метро. Поэтому тонкие лендинги «доля = квартира, ставка та же» врут даже не цифрой, а моделью.
Люди ищут «кредит под залог доли», потому что целую квартиру заложить нельзя: второй собственник, наследство, развод, приватизация. Банковская страница «под залог квартиры» этот запрос молча подменяет целым объектом. В выдаче по «доля + брокер» стоят тонкие лендинги с цифрами прошлых лет и кнопкой «одобрим в вашем регионе». Мы разбираем ограничения, а не рисуем процент одобрений.
«Если отказали» не банк и не сторона договора залога. Заявка с связанных страниц — звонок кредитному брокеру‑партнёру, не анкета в шесть банков автоматом. Юридический стол редакции сверяет формулировки, чтобы на сайте не было обещания «любую треть возьмут» и обхода опеки «без согласия».
Что кредитор видит вместо «моей комнаты»
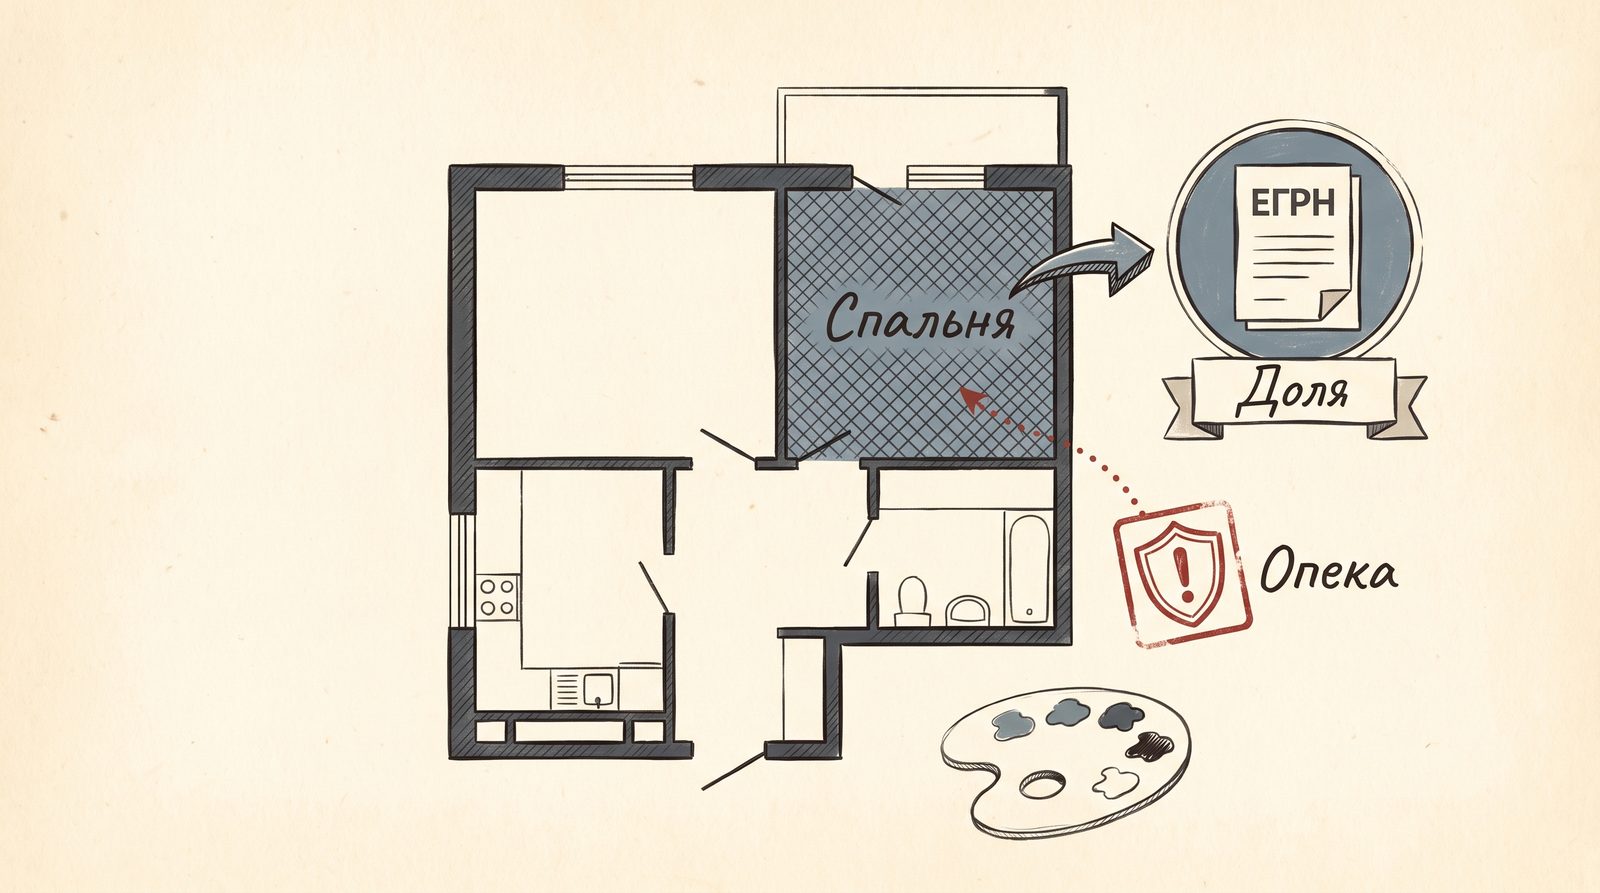
В быту доля ощущается как комната, кухня по графику, ремонт «своей половины». В ЕГРН это дробь в праве. Пока нет выделенного порядка пользования, кредитор не знает, что именно он сможет продать при взыскании. Покупатель такой доли на торгах покупает конфликт, а не ключи.
Отсюда жёсткая оценка. Даже если кадастровая стоимость квартиры выглядит солидно, ликвидность 1/4 без согласия остальных часто близка к нулю для банковского регламента. Брокер не отменяет эту логику. Он ищет, кто из кредиторов вообще смотрит такие права, и какие документы собрать за день. Это не «ставка ниже, чем напрямую»: сначала вообще найти программу.
Согласие сособственников
Банки почти всегда хотят прозрачный правовой статус. Без согласия остальных сделка часто останавливается ещё на проверке объекта. «Заложу свою треть молча» в здоровой модели не работает: регистрация обременения видна, спор всплывает, покупатель на взыскании не появляется.
Конфликт, который «потом как‑нибудь решится», для залога уже стоп. Если второй собственник не берёт трубку, живёт в другом городе или принципиально против обременения, честный разбор заканчивается раньше квиза. Иногда рациональнее продажа доли или иной инструмент, чем новый залог.
Ни один честный текст не обещает, что «любую треть возьмут». Задача разбора — быстро понять, стоп это или рабочий кейс. Продуктовая страница по этому запросу — кредит под залог доли.
Размер доли и «выделенность»
1/2 с понятным пользованием и 1/12 «на бумаге» после наследства — разные продукты. Крошечная доля, которая не выделяется фактически, не становится залогом оттого, что на лендинге написано «от 1 рубля». Кредитор считает, кто купит это право и за сколько месяцев.
Порядок пользования, если он есть, нужно уметь показать, а не рассказать. Устная договорённость «мы так живём десять лет» для регламента слабее, чем документы. Если порядка нет, не обещайте себе, что оценщик «поймёт по факту».
Опека
Несовершеннолетний собственник включает органы опеки. Это не «ещё один пункт анкеты», а отдельный юридический контур. Органы опеки защищают жилищные права ребёнка. Обременение, которое может привести к потере жилья, для них не формальность.
Обход «без согласия» — маркер плохой сделки. Если вам это обещают, не спорьте в комментариях, закройте сайт. Здоровая воронка такие обещания не произносит. Если среди собственников ребёнок, разговор сразу юридический, не маркетинговый.
Что именно тормозит сделку
Опека смотрит, не ухудшится ли жилищное положение несовершеннолетнего. Залог — это риск взыскания. Даже если «мы будем платить», для органа это гипотеза, а не гарантия. Часто требуется набор документов, который не собирается за вечер: основания права ребёнка, состав семьи, куда денутся деньги, чем обеспечено сохранение жилья.
Срок здесь считает не реклама «заявка за час», а календарь органа. Банковская витрина это редко переживает: программа заточена под целый объект и взрослых собственников. Брокер тоже не «проведёт без опеки». Он может сказать, что кейс нерабочий, раньше, чем вы отдадите паспорт на чужой агрегатор.
Прописка ребёнка и право собственности — не одно
Прописанный несовершеннолетний и ребёнок в ЕГРН как собственник — разные стопы, хотя оба тяжёлые. Путать их в одном абзаце «дети — отказ» вредно: человеку с пропиской племянника кажется, что всё кончено, человеку с долей сына кажется, что «прописка же не собственность». Разбор должен назвать, что именно в выписке.
Если ребёнок собственник, залог без опеки в легальной сделке не собирается. Если ребёнок только зарегистрирован, вопрос всё равно задают, но это другой пакет. Не диагностируйте себя по форуму. Снимите выписку.
Дарение вчера
Свежая регистрация права повышает риск оспаривания. Кредитор видит короткий срок владения и спрашивает, не оспорит ли даритель, не было ли давления, не прикроет ли дарение другие долги. Для банка это частый стоп ещё на этапе объекта.
На витрине партнёра есть сделка со свежим дарением и ворохом микрозаймов: Москва, 24,5 млн при оценке 32 млн, ставка 17,7% годовых. Это их кейс, не обещание повтора. Мы не добавляем к витрине выдуманных историй. Смотрите кейсы.
Почему дарение пугает сильнее купли‑продажи
Купля с понятной оплатой оставляет след расчёта. Дарение оставляет вопрос «зачем отдали квартиру вчера». Если сразу после регистрации человек несёт объект в залог, модель «схема» для комплаенса слишком близка. Чем свежее запись, тем выше скидка в лимите либо полный отказ.
Ворох микрозаймов рядом со свежим дарением усиливает картину. Закладывать жильё, чтобы закрыть кашу из МФО, иногда рационально — если платёж падает и 18 договоров исчезают. Иногда это ловушка, если новый платёж не считается. Честный разбор держит оба варианта и не подменяет залог «займом на карту». По жилью микрофинансовый контур — красная зона: см. займ под залог недвижимости.
Что ещё останавливает залог доли
Запрет регистрационных действий. Пока он висит, регистрировать новый залог некуда. Запрет и арест счетов — не одно и то же; смешивать в фразе «ФССП — не проблема» нельзя. Если запрет есть, читайте страницу про ФССП, а не давите «оформите как есть».
Открытая просрочка и коллекторы не «лечатся долей». Доля слабее целого объекта: кредитору ещё труднее. Закрытые просрочки давностью и текущие 60+ дней — разные заявки. Витрина «одобрение 99%» это прячет.
Действующая ипотека на всей квартире закрывает сказку «свободная доля». Перезалог и рефинансирование — отдельный контур, не копипаст страницы доли.
Конфликт о порядке пользования, который уже в суде. Кредитор не покупает чужой процесс.
Банк и брокер здесь не синонимы
Крупный банк любит целый объект, понятных собственников и белую зарплату. Доля для него часто «нет» ещё на этапе объекта. Повторять банковскую анкету после такого отказа бессмысленно: скоринг режет тот же профиль.
Брокер имеет смысл, когда отказ уже был или очевиден. Он не делает долю «как квартиру» и не обещает банковскую ставку с рекламы. В опубликованных сделках партнёра ориентир 16–19% годовых — по витрине, не по калькулятору с ползунком. Это не ПСК вашей будущей сделки и не оферта.
МФО в этой истории не третий легальный путь. «Займ под долю на карту за час без Росреестра» — не залог. Если такое обещают, это другой риск, не продукт «Если отказали».
Площадка не маскируется под кредитную организацию. Паспорт и СНИЛС на сайте не собираем. Один путь заявки: квиз → партнёр. Второй оффер (выкуп, банкротство, карта банка) с той же страницы не ставим: человек должен понимать, кто ответит на звонок.
Когда долю не трогать
Если конфликт с сособственником не разрешим. Если доля не выделяется фактически. Если среди собственников ребёнок, а план «обойти опеку» вам уже нарисовали на лендинге. Если цель — выжить любой ценой и платёж не считается. Если вы уже в процедуре, где новый залог ухудшит позицию.
Иногда честнее продажа доли, чем кредит. Иногда честнее не брать ничего. Мы не продаём банкротство с этой темы: если долги нужно списывать, залог может ухудшить позицию. Если цель — сохранить жильё и взять крупную сумму, банкротство не ответ. Развилку оставляем открытой.
Имеет смысл идти в разбор, когда доля понятна, конфликт хотя бы обсуждаем, опека не обещана к обходу, сумма крупная, и вы понимаете риск взыскания. Даже доля в залоге — это не «гарантия одобрения», а право кредитора при длительной просрочке идти за этим правом. Единственное жильё в такой конструкции не делает семью неуязвимой.
Прежде чем оставлять телефон, прочитайте стоит ли брать кредит под залог. Это не формальность: по запросу «стоит ли» в выдаче часто стоят юридические статьи, которые уводят в списание. Другой продукт.
Наследство, развод и приватизация — разные доли
Дробь в ЕГРН выглядит одинаково. Основание права — нет. Наследственная доля часто приходит пакетом: несколько наследников, сроки принятия, возможный спор «забыли внука». Пока состав не закрыт, кредитор видит риск появления ещё одного правообладателя. Залог на этом фоне либо ждёт документы, либо не стартует.
Доля после раздела при разводе кажется «чище»: есть соглашение или суд. На деле бывший супруг остаётся в быту и в конфликте. Согласие «на бумаге вчера», отзыв «завтра» — плохая база. Если раздел не зарегистрирован, в реестре всё ещё совместная собственность, а вы уже рассказываете про «мою половину». Реестр побеждает рассказ.
Приватизационная доля тянет историю неучтённых членов семьи и отказов от участия. Это не автоматический стоп, но набор вопросов, который банковская страница «под квартиру» не задаёт. Отвечать нужно документами, не фразой «все давно согласны».
Смешивать три сюжета в одном абзаце «доля — это сложно» вредно: человеку после развода кажется, что его кейс равен наследственному спору на пять лет. Разбор должен назвать основание права и только потом говорить о залоге.
Как готовиться к разбору, если доля всё же рабочая
Снимите актуальную выписку ЕГРН на объект, не «файл годичной давности». Посмотрите состав собственников, даты возникновения права, обременения, запреты. Отдельно отметьте несовершеннолетних и основание их права. Соберите правоустанавливающие: наследство, приватизация, соглашение о разделе, дарение, купля.
Если есть судебные акты о порядке пользования — они важнее устного рассказа. Если идёт спор — скажите об этом сразу, не на третьем звонке. Если висит ФССП — назовите, что именно: долг, запрет, арест. Путаница здесь дороже стыда.
Не заполняйте семь шагов агрегатора с адресом прописки «на всякий случай». Скоринг витрины режет тех, ради кого запрос про долю и существует. Вы кормите чужую витрину агрегаторов, а не разбираете объект.
Что мы не напишем даже для ранжирования
Не напишем «заложите треть без ведома мужа». Не напишем «опека не нужна, если ребёнок прописан у бабушки». Не напишем «дарение вчера — даже лучше, свежая чистота». Не поставим эксперта с выдуманной степенью. Автор этой статьи — юридический стол редакции: проверка формулировок о залоге и взыскании, не продажа услуг «обхода».
Номера статей закона не выдумываем «для солидности». Смысл простой и проверяемый: доля — отдельное право; ребёнок‑собственник включает опеку; свежая регистрация повышает риск оспаривания; залог жилья регистрируется; МФО не заменяет этот контур картинкой квартиры.
Дальше по продукту: кредит под залог доли. Если путаете слово «займ» с микрозаймом, сначала займ под залог. Если объект целый, вам другая страница — не эта.
Шаг 1 из 5