2026-09-01
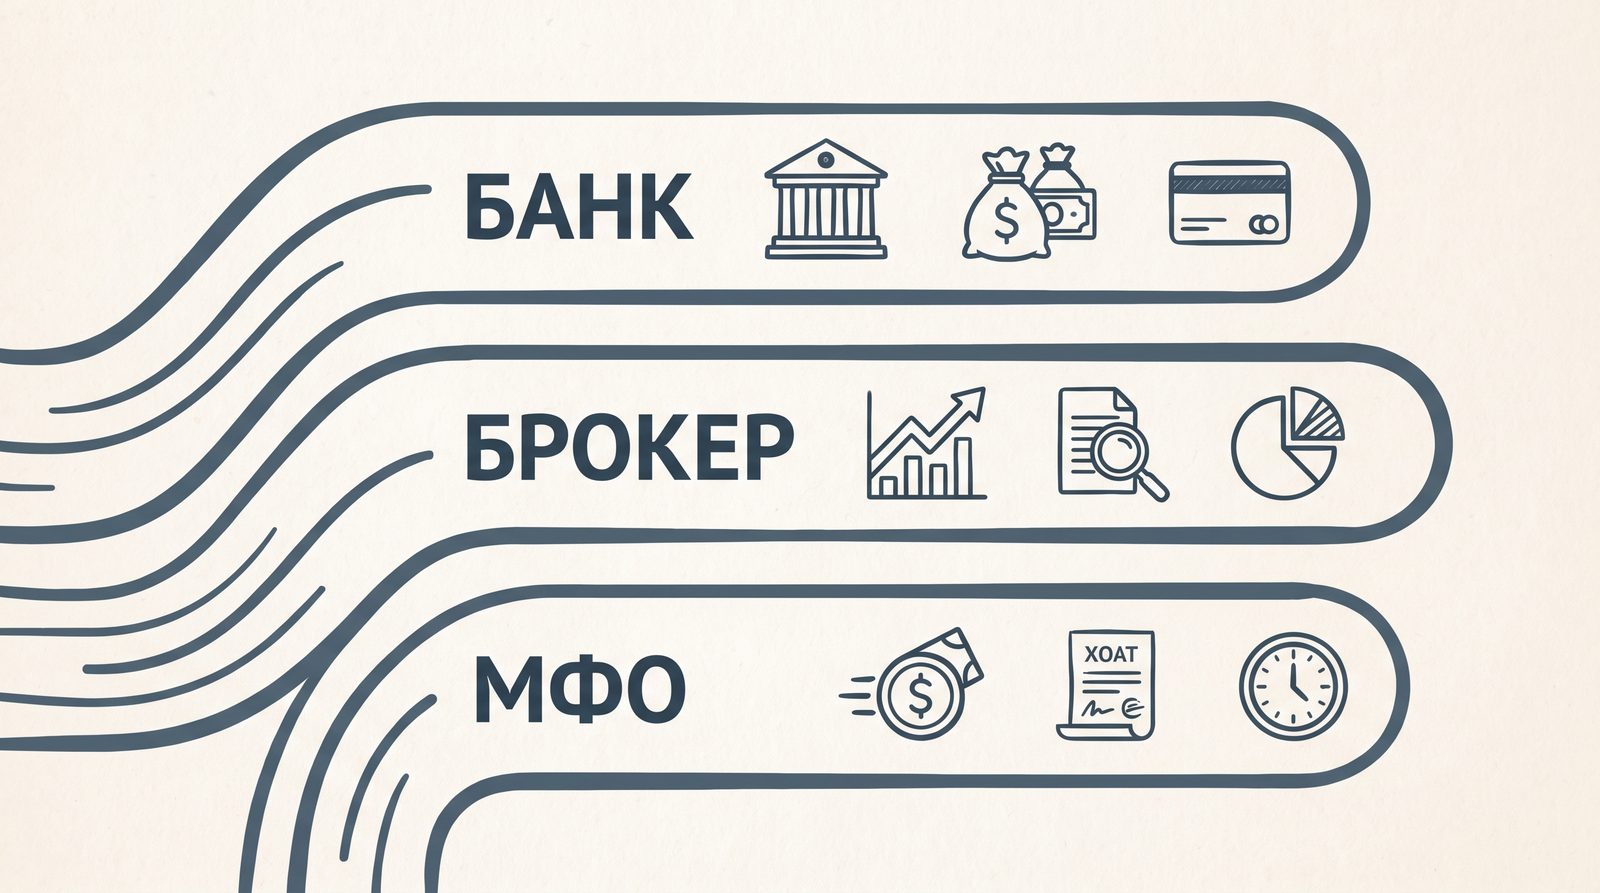
Банк, брокер и МФО: три контура под один запрос
Редакция «Если отказали» · Редакция площадки · Банк, брокер, МФО
Кто держит голову выдачи
По запросу «кредит под залог недвижимости» в Google и Яндексе стоят банки. Это не случайность выдачи и не «случайность выдачи». У банка есть лицензия, калькулятор полной стоимости кредита, кнопка «подать заявку» и юридическое право выдать деньги под обременение. Поисковик отдаёт ядро тем, кто сам является кредитором. Новый домен в первый месяц это не обгоняет. Не должен пытаться и лозунгом «мы как Сбер, только всем».
Скоринг банков режет как раз тех, ради кого существует брокерский контур: доля вместо целого объекта, открытые просрочки, запрет регистрационных действий, свежее дарение, серый доход, возраст на границе регламента. Человек после отказа ищет ту же фразу ещё раз и снова попадает на банковскую витрину. Круг замыкается.
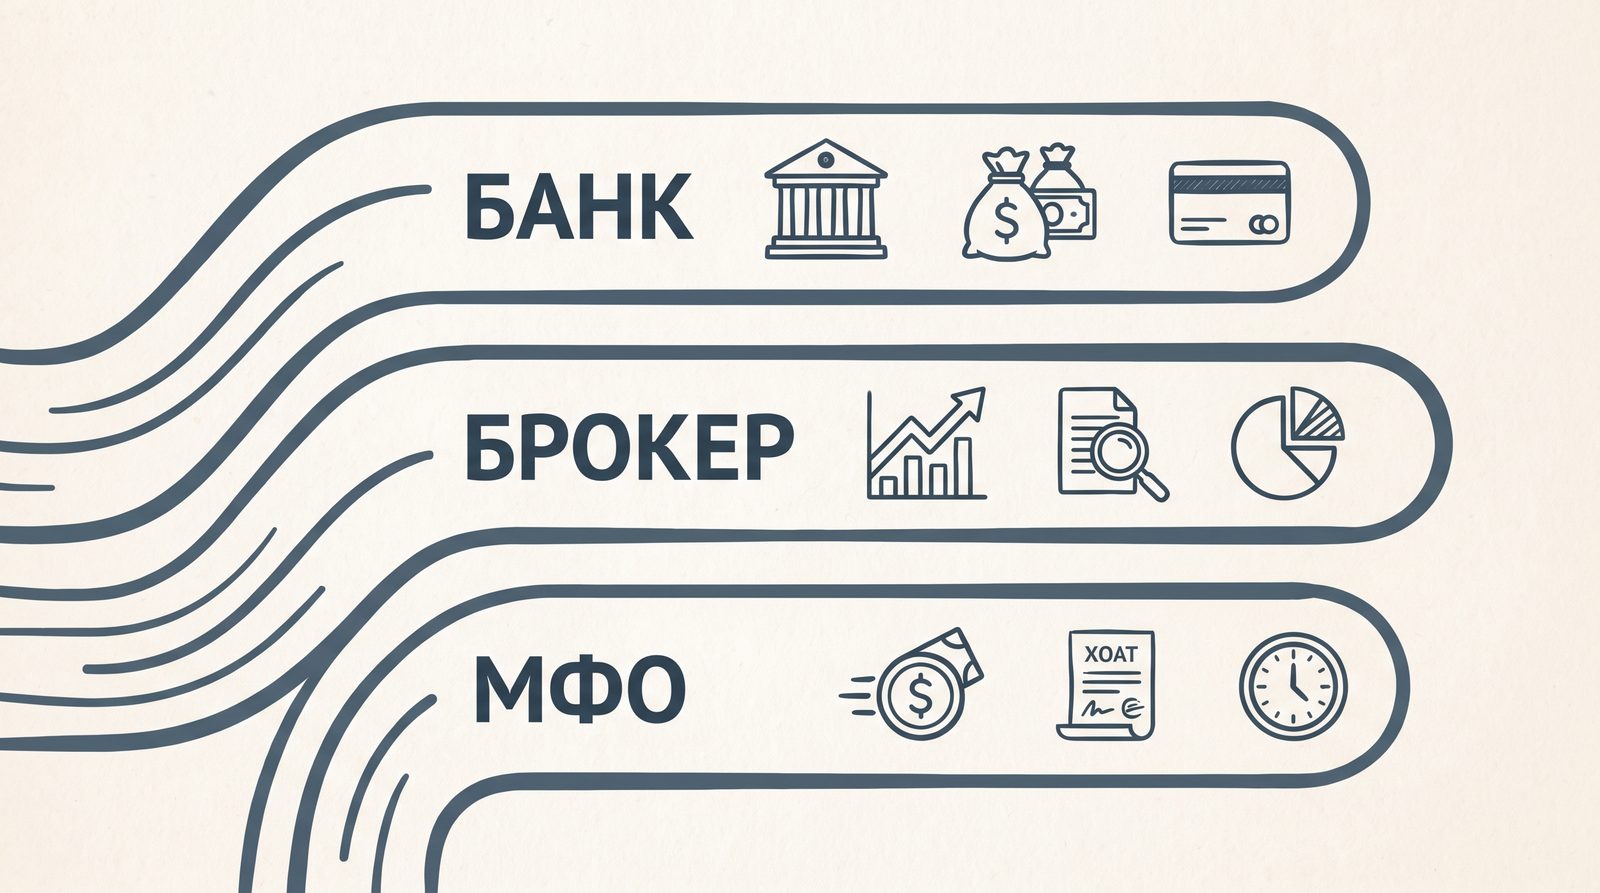
«Если отказали» не кредитная организация. Мы не выдаём деньги, не маскируемся под отделение и не собираем анкету «во все банки сразу». Задача этой статьи — развести три контура, которые в поиске выглядят как один товар.

Чем банк отличается от всех остальных
Банк — сторона договора. Он принимает риск, регистрирует залог в Росреестре, считает лимит от оценки, а не от объявления на Циане, и при длительной просрочке идёт к объекту. Это нормальная, законная модель кредита под залог уже имеющейся недвижимости. Она работает, когда объект «как в рекламе»: целая квартира, понятные собственники, белая зарплата, чистая кредитная история.
Что банк умеет хорошо
Крупный банк удобен человеку с прозрачной биографией. Есть 2‑НДФЛ или выписка, нет конфликта сособственников, квартира не в деревянном фонде, который конкретный кредитор не берёт, нет запрета приставов. Тогда идти к брокеру «на всякий случай» бессмысленно: вы платите время и ожидание за сервис, который вам не нужен.
Банк честно пишет в FAQ, что причину отказа не раскрывает. Это не хамство менеджера, а политика. Повтор той же анкеты через неделю обычно ничего не чинит. Меняется не «удача скоринга», а либо объект, либо контур кредитора.
Где банковский скоринг режет заявку
Залог снижает риск кредитора, но не отменяет проверку заёмщика. Смотрят нагрузку, возраст, гражданство, регистрацию, стаж, открытые микрозаймы. По объекту — выписку ЕГРН, доли, несовершеннолетних, аварийность, ликвидность района. Если в квартире ребёнок-собственник, свежая дарственная или запрещение регистрации, автоматическая витрина часто заканчивается «нет». Это не значит, что залог как институт «не работает». Это значит, что голова выдачи вам не подходит.
Отсюда ошибка лендингов: обещать банковскую ставку «от 5,9%» человеку, которого банк уже отсек. Цифра с чужой брокерской фермы к сложной заявке не относится.
Кто держит щели
Доля, просрочки, «без справок», «стоит ли брать». Там стоят тонкие брокерские фермы и юридические блоги. Фермы копируют одну посадочную, меняют хвост URL и рисуют «98% одобрений в вашем регионе». Юридические тексты часто уводят в списание долгов: это соседний бизнес, не ответ на залог.
Наша задача в щелях — глубина и честные ставки кейсов, не сотая посадочная с заменой слова. По доле нужна страница про долю, а не копипаст «квартиры». По запрету приставов — отдельный разбор, а не абзац «ФССП — не проблема». По сомнению «стоит ли» — риски потери жилья, а не квиз с конфетти.
Почему щели вообще существуют
Люди не ищут «брокер после отказа банка». Они ищут ту же фразу, что вчера, плюс уточнение: доля, просрочки, без подтверждения дохода, дом, коммерция. Поиск не всегда понимает, что это другой продукт. Банк не ранжируется по «1/3 без согласия», потому что такого продукта у него нет. Пустоту заполняют те, кто обещает всё.
Пустоту можно заполнять честно: объяснить, чего кредитор не возьмёт, показать витринные сделки партнёра без выдуманных историй, оставить один путь заявки. Или нечестно: смешать МФО, выкуп и банкротство на одной форме.
Брокер — не «банк подешевле»
Кредитный брокер не выдаёт заём. Он ищет, кто из кредиторов вообще смотрит такой объект и такую биографию, и какие документы собрать. Это не синоним «ставка ниже, чем напрямую». Сначала вообще найти программу. Потом уже говорить о цифре.
«Если отказали» передаёт ответы квиза и телефон партнёру. Офисы партнёра — Москва, район Бауманской, и Санкт‑Петербург, Литейный проспект. Это не офисы редакции. Комиссии читателю мы не обещаем как товар «сэкономим пункт ставки».
Что брокер делает по факту
Разбор начинается с объекта, не с паспорта. Свободная квартира или уже в залоге. Доля или целое. Есть ли несовершеннолетний. Висит ли запрет. Какая сумма нужна и зачем. Дальше — оценка, договор, регистрация обременения у того кредитора, который готов взять кейс. Срок — днями и неделями, не минутами на карту.
Брокер не отменяет физику: неликвидный дом в поле без дороги зимой не станет «как панель у метро», потому что менеджер улыбнулся. Честный ответ «это не залог» полезнее, чем ещё одна анкета.
Ставки в кейсах, а не в калькуляторе
На витрине партнёра в опубликованных сделках ориентир 16–19% годовых. В карточках, которые мы не выдумываем: 16,47%, 17,7%, 18%, 18,9%. Суммы — порядка 12–25 млн рублей по московским объектам. Это не ПСК на вашей будущей сделке и не оферта. Это доказательство, что контур существует, а не картинка «до 100 млн от 5,9%».
Маркетинговый пол «от 3,9%» и «от 5,9%» с чужих сайтов к нашей воронке не относится. Если видите его рядом со словом «займ» и счётчиком «сегодня оформили 18 человек» — это другой контур, про него ниже.
Почему слово «займ» отдано витринам
В Wordstat «займ под залог» живой. Люди пишут «займ», когда слову «кредит» уже не верят: банк отказал, коллекторы звонят, нужна сумма «вчера». Выдача отвечает агрегаторами и МФО. Квартира в картинке снимает страх. Юридически залог жилья и микрозаём — разные режимы.
Микрофинансовые организации в России не вправе выдавать займы под залог жилой недвижимости так, как это рисуют лендинги «на карту за час». Если вам предлагают квартиру в залог через МФО — стоп. Путать выгодно тем, кто продаёт анкету, не сделку в Росреестре.
На языке поиска мы слово «займ» оставляем: иначе человека с этим запросом некому предупредить. На языке продукта это кредит или заём у кредитора, который законно берёт недвижимость в залог, с регистрацией обременения. Площадка займы не выдаёт.
Подробный разбор этой ловушки — на посадочной займ под залог недвижимости, не в абзаце «мы тоже так умеем».
Чем МФО не является
МФО — не «маленький банк для сложных». Лимиты, сроки, стоимость и допустимое обеспечение другие. Переносить модель «микрозаём под фото квартиры» на жильё нельзя ни юридически, ни по риску для семьи. Частный инвестор «под расписку за сутки» — ещё одна красная зона, не третий легальный контур.
Если цель — закрыть кашу из микрозаймов крупной суммой под квартиру, это может быть рационально только в банковском или брокерском контуре, с понятным платежом и регистрацией залога. Это уже не МФО. Считать, стоит ли вообще закладывать жильё, нужно отдельно: стоит ли брать кредит под залог.
Почему нельзя смешивать офферы
Второй оффер на той же странице ломает смысл эксклюзива. Карта банка, витрина Credit.Club, выкуп доли, квиз на списание долгов — человеку кажется, что это «ещё кнопки помощи». На деле он не понимает, кто ответит на звонок и зачем взяли телефон.
Смешение контуров бьёт сразу по нескольким сторонам. Читатель получает оффер, который не соответствует объекту: долю отправляют в банковский скоринг, квартиру — в анкету МФО. Партнёр‑брокер теряет смысл эксклюзива: лид уходит в чужую сетку. Редакция теряет право говорить «мы не банк и не микрозайм», потому что рядом уже висит чужой продукт.
Мы оставляем один путь: квиз → брокер‑партнёр. Если кредит невозможен, это говорят на консультации, а не отдельной сеткой URL «выкуп» и «банкротство». Паспорт, адрес регистрации и СНИЛС на сайте не собираем.
Как выглядит честная развилка
Иногда залог уже не спасает: нет запаса по доходу, жильё одно и терять его нельзя, конфликт собственников не разрешим, человек в процедуре, где новый залог ухудшит позицию. Тогда честный ответ «не стоит» полезнее любой формы. Мы эту развилку не закрываем соседним бизнесом. Не продаём списание долгов с той же страницы, где разбираем сохранение жилья.
Юридические статьи в топе по «стоит ли» часто заканчиваются квизом на банкротство. Иногда это честно по ситуации человека. Часто это просто соседний продукт. Путать продукты нельзя даже «для удобства».
Как не перепутать оффер на одной странице
Практический тест для любого сайта, включая наш. Если после заголовка про залог жилья вам предлагают карту за час — это МФО‑контур, закройте вкладку. Если обещают обойти опеку и запрет приставов «без суда» — это не сделка. Если рядом с залогом висит «спишем долги» — это другой продукт, решите сначала, что вам нужно. Если калькулятор рисует «от 5,9%», а в мелком тексте нет ни ПСК, ни кейсов — это маркетинг фермы.
На страницах «Если отказали» ориентир ставки берём только с опубликованной витрины партнёра. Новых цифр редакция не добавляет. Условия сделки индивидуальны. Кредитор вправе отказать. Одобрение мы не обещаем.
Когда идти в банк напрямую
Идите в банк, если объект целый, история ровная, доход белый, запретов нет, и вы готовы к оценке, страховке и регистрации залога. Не тащите в банк долю «на удачу» и не кормите скоринг повторно после свежего отказа без изменения обстоятельств.
Банковский контур — голова рынка. Мы его не демонизируем. Мы пишем для тех, кого эта голова уже отрезала или отрежет. Если вы не из них, вам не нужна наша воронка.
Когда разбор у брокера уместен
Уместен, если сумма крупная, объект есть, и банк уже отказал либо отказ очевиден: доля, запрет ФССП, действующая ипотека, открытые просрочки, нет 2‑НДФЛ. Не уместен, если нужен потребкредит на 200 тысяч без залога — это другой рынок. Не уместен, если вам продают «займ под квартиру без Росреестра».
Форма на посадочных — обращение за разбором, не договор и не заявка в шесть банков автоматом. Дальше звонит партнёр. Если по объекту стоп, это тоже ответ.
Что площадка не обещает
Не обещаем ставку ниже банковской как товар. Не обещаем «одобрим всем». Не обещаем обойти опеку. Не копируем чужие кейсы и не рисуем имена экспертов с регалиями. Авторы материалов — редакция и юридический стол редакции, без выдуманных профессоров. Город в метаданных пилота — Москва, потому что так ищут без топонима. Это не каталог из сотен офисов.
Реклама услуг кредитного брокера на сайте есть, и это нужно читать прямо. Площадка информационная. Тексты не заменяют консультацию юриста и кредитора. Залог создаёт риск обращения взыскания. Даже если квартира единственная.
Куда идти дальше
Если объект — доля, не читайте банковскую «квартиру» как универсальную инструкцию: вам кредит под залог доли. Если в поиске вы набрали «займ», сначала страница про займ и МФО. Если ещё не решили, закладывать ли жильё вообще, откройте стоит ли брать кредит под залог до любой анкеты.
Три контура под один запрос — это не три кнопки на одном экране. Это три разных правовых режима. Смешивать их удобно продавцу заявок. Читателю — нет.
Шаг 1 из 5