2026-09-01
Чем дом отличается от квартиры, когда его закладывают
Редакция «Если отказали» · Редакция площадки · Что принимают в залог
Связка земли и коробки
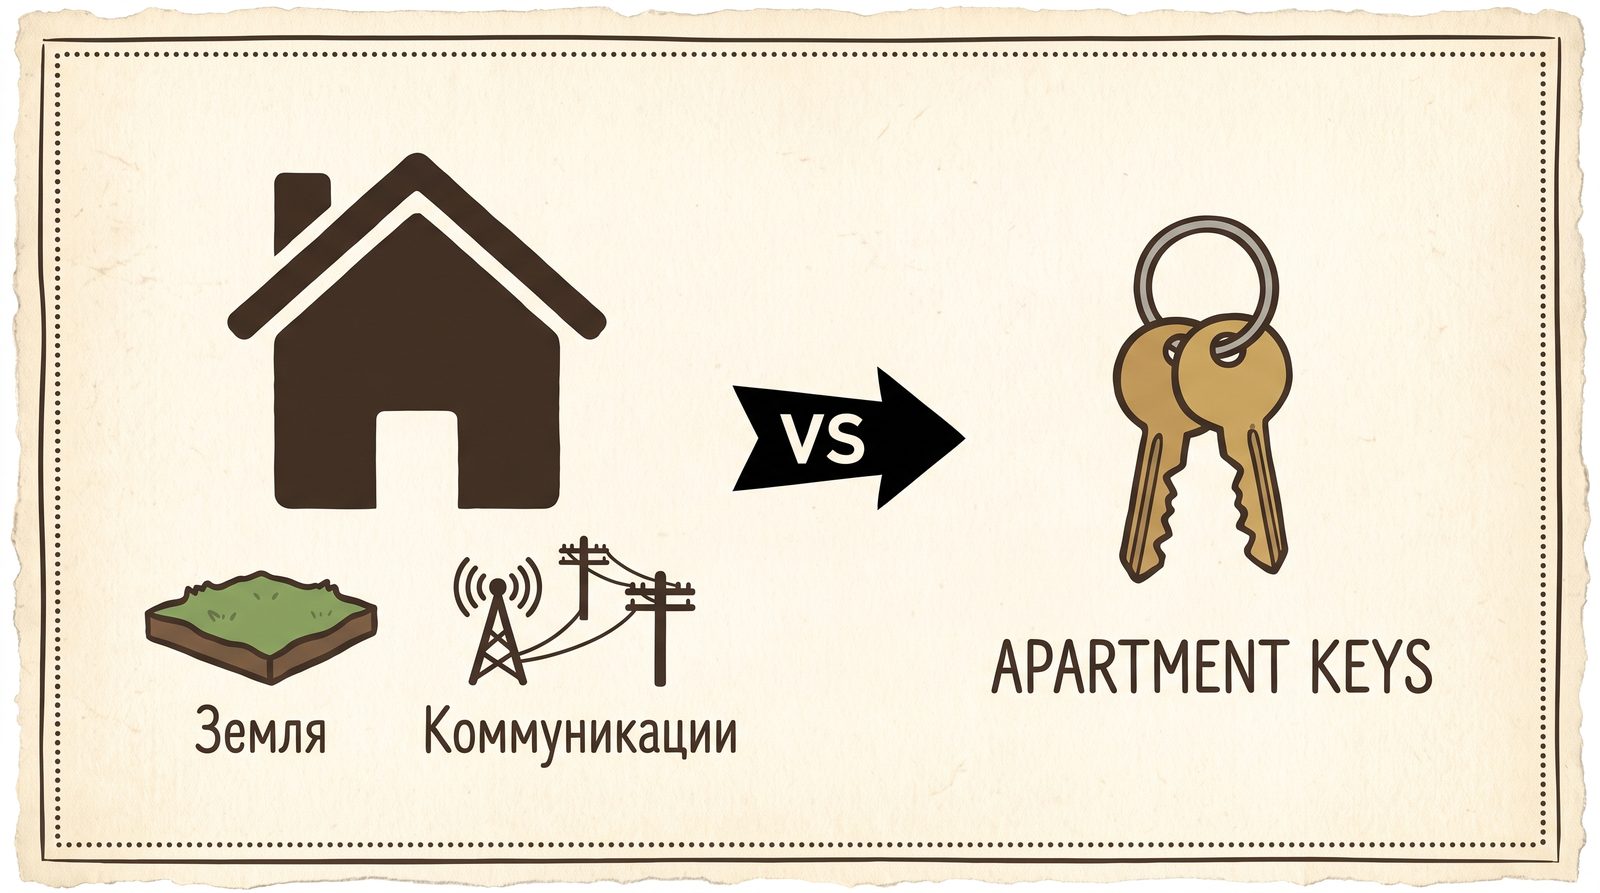
Дом без понятного участка — дырявый залог. Участок без дома, который нельзя зарегистрировать, — другой продукт. Квартира в многоквартирном доме этого контура не имеет: нет вопроса «какой вид разрешённого использования у земли под моей кухней». Поэтому страница «под залог дома» не должна быть копией квартиры с заменой слова.
Кредитор смотрит землю и строение как связку. Назначение участка, границы, коммуникации, круглогодичный доступ, материал стен, статус «жилой дом», а не сарай с адресом. Ликвидность за МКАД и в миллионнике разная. Регламент, который пережил панель у метро, на сруб без фундамента может ответить отказом, и это не «странность банка».
«Если отказали» не кредитная организация. Мы не выдаём деньги и не обещаем, что любой загород пройдёт как квартира. Заявка с посадочных — разбор для кредитного брокера‑партнёра. Ставки в опубликованных сделках партнёра — порядка 16–19% годовых, не «от 5,9%» с чужих ферм. Витринные суммы, которые мы не выдумываем, относятся к конкретным московским кейсам; дом в поле эти цифры на себя не натягивает.
Почему банк думает, как продаст
Залог — не комплимент вашему ремонту. Банк думает, как продаст объект, если вы перестанете платить. Дом в поле без дороги зимой продаётся иначе, чем панель у метро. Отсюда отказы, которые выглядят «странными», пока не посмотреть глазами залоговика.
Покупатель на взыскании хочет заехать, подключить свет, не судиться с соседями по меже и не выяснять, жилой ли это дом. Если ответ на любой из пунктов «ну почти», ликвидность падает. Лимит считают от оценки с дисконтом, не от объявления «дом мечты, торг».
Доступ и сезонность
Круглогодичный подъезд — не поэзия. Зимняя дорога, которую «все знают, как объехать», для покупателя с торгов может быть стопом. Участок без адреса, до которого навигатор не довозит, кредитор любит меньше, чем скучную улицу в черте города.
Если зимой вы сами на внедорожнике, не обещайте, что «покупатель тоже на внедорожнике». Регламент считает среднего, не вашего друга.
Коммуникации
Электричество, вода, отопление, канализация — не галочка «есть удобства». Смотрят, центральное это или локальное, законно ли врезано, не висит ли дом на «времянке», которую отключат. Газ, которого нет в документах, но «труба же лежит», для залога слабее, чем скучный договор с поставщиком.
Квартира в МКД эти споры прячет за УК и стояками. Дом выносит их на поверхность. Обещать «как квартира, только метраж больше» здесь вредно.
Материал и износ
Деревянный дом без понятного фундамента конкретный банк может не брать вовсе — не потому что дерево «плохо», а потому что в регламенте стоит исключение. Высокий износ, самострой, перепланировка без регистрации, отсутствие дома в ЕГРН как объекта — типичные стопы.
Брокер не отменяет физику объекта. Он ищет, кто из программ вообще смотрит загород. Если дом неликвидный, честный ответ — «не залог», а не «одобрим сегодня».
Земля: назначение, границы, «дачная» ловушка
Вид разрешённого использования участка должен стыковаться с тем, что на нём стоит. Земля сельхозназначения под «почти жилой» дом — частый стоп. Споры по границам, наложение участков, сервитут, который режет проезд, видны не в красивом фото с дрона, а в документах на землю.
Нужны сведения и на дом, и на участок. Одна выписка «на коробку» без земли оставляет дыру. Кадастровый номер участка не должен быть «где‑то в папке». Если границы не установлены, готовьтесь, что кредитор это заметит раньше вас — или заметит оценщик, и вы заплатите за отчёт, который нельзя использовать.
Дача и «почти дом»
Запросы «под залог дачи» часто смешивают с домом. Юридически это может быть садовый дом без права постоянного проживания. Для банка это стоп. Мы не обещаем дачу как квартиру и не рисуем отдельный калькулятор «дачный залог от 3,9%».
Если в ЕГРН статус не жилой дом, не спорьте с реестром объявлением Циана. Сначала статус, потом залог. Иначе вы продаёте кредитору объект, которого в нужной категории нет.
Участок есть, дома в реестре нет
Строение, которое «все видят», но не зарегистрировано, нельзя заложить как дом. Это не придирка. Без объекта в ЕГРН нечего обременять. Обещание «потом узаконим за неделю» к сделке не прилагается. Сначала регистрация, потом разговор о деньгах.
Обратная дыра: дом зарегистрирован, участок — нет, или участок на другом лице. Связка рвётся. Кредитор не собирает ваш семейный пазл за вас.
Чем квартира проще — и чем это не комплимент квартире
Квартира в МКД даёт типовую ликвидность, понятный адрес, УК, отсутствие отдельного ВРИ «под кухней». Зато у квартиры свои стопы: дерево перекрытий, реновация, аварийность, доля вместо целого, ребёнок в собственниках, запрет ФССП. Не переносите отказ по квартире на дом и наоборот: это разные регламенты.
Страница квартиры: кредит под залог квартиры. Страница дома: кредит под залог дома. Коммерция — третий контур: офис, склад, торговое помещение, арендаторы, назначение. Коммерческая недвижимость не копирует ни дом, ни квартиру. Если объект смешанный, это два разбора, не один H1.
Доля в доме — ещё одна щель. «Половина дома» в быту может быть выделенной половиной с отдельным входом или дробью без порядка пользования. Для кредитора это ближе к теме доли, чем к «загородной ипотеке». См. кредит под залог доли.
Банк, брокер и МФО на загородном объекте
Банк удобен, когда дом «как в рекламе»: жилой статус, земля понятна, доступ круглый год, износ приемлемый, история заёмщика ровная. Голова выдачи по ядру «кредит под залог недвижимости» всё равно за банками. По «дому» банки тоже стоят, но фильтр объекта жёстче, чем у квартиры.
Брокер имеет смысл после отказа или когда отказ очевиден: нетиповой материал, локация, серый доход, просрочки, запрет, действующий залог. Он не делает из дачи квартиру. Он говорит, есть ли кредитор, который смотрит такой загород, или честно «нет».
МФО с картинкой дома — та же красная зона, что с квартирой. Микрофинансовые организации не вправе выдавать займы под залог жилья так, как рисуют лендинги «на карту за час». Загород в баннере не легализует схему. Если в поиске вы набрали «займ», сначала займ под залог недвижимости, не анкета агрегатора.
Второй оффер на одной странице — выкуп участка, карта банка, списание долгов — ломает ответственность за звонок. Мы оставляем один путь: квиз → партнёр. Паспорт на сайте не собираем.
Что смотреть в документах до заявки
Выписка на дом и на участок. Совпадение правообладателей. Назначение земли. Статус объекта. Обременения, ипотека, запрет. Границы. Коммуникации не «на словах». Если висит ФССП — страница про запрет, не скрипт «оформим как есть».
Кадастровая стоимость дома и «хотелка» в объявлении — разные числа. Лимит будет от оценки. Платить оценщика до чтения реестра жалко, если в выписке стоп: нет регистрации, запрет, чужой участок.
Согласие супруга, если нужно, не появляется из воздуха, потому что «дом на мне». Несовершеннолетний собственник включает опеку — на загороде так же, как в МКД. Обход опеки не предлагаем.
Порядок шагов для квартиры описан отдельно; для дома логика та же по регистрации залога, но пакет на землю длиннее. Не ждите «деньги в момент клика». Деньги после регистрации обременения — нормальный контур, не тормоза.
ИЖС, таунхаус, «половина на две семьи»
Индивидуальный жилой дом на своей земле — тот контур, о котором эта статья. Таунхаус и сблокированный дом часто выглядят «почти квартирой»: общая стена, улица, парковка. Для кредитора это может быть доля в доме, помещение в малоэтажке или отдельный объект — смотря что в ЕГРН. Не выбирайте посадочную по фото с улицы. Сначала запись реестра, потом квартира или дом.
«Дом на две семьи» без выделенных помещений — родственники довольны, залоговик нет. Порядок пользования здесь так же важен, как в долевой квартире. Если вторая половина не участвует, вы снова в теме доли, не «загородного кредита».
Посёлок без управляющей компании не делает объект хуже сам по себе. Отсутствие понятной дороги, забора СНТ с конфликтом взносов, отключённого электричества — делает. Покупатель на торгах не обязан любить вашу идиллию.
Страхование и оценка
Дом страхуют иначе, чем квартиру: конструкция, печь, газгольдер, дерево, удаленность пожарных. Страховка может быть условием сделки, не «по желанию». Оценка выезжает на место. Фото из объявления не заменяют осмотр. Если оценщик не доехал зимой, это аргумент про доступ, не про «бюрократию».
Отчёт, где дом оценён «как хотелось», кредитор режет. Дисконт загородной ликвидности заложен в модель. Не закладывайте в платёж сумму «до 80% кадастра»: такого обещания у честного разбора нет.
Взыскание: дом продаётся дольше
Квартиру в ликвидном доме проще показать и передать. Дом требует показа участка, сезонности, коммуникаций. Срок продажи при просрочке растягивается, издержки растут, давление на вас не становится мягче. Внесудебный порядок, если его прописали, ускоряет историю — это не подарок заёмщику. Имеет смысл брать такой кредит, только если платёж считается с запасом. Иначе сначала стоит ли брать, не калькулятор метража.
Когда дом лучше не закладывать
Нет круглогодичного доступа, и вы сами это знаете. Земля сельхозназначения, дом «почти жилой». Строение не в ЕГРН. Конфликт по меже. Износ такой, что покупатель на торгах развернётся. Платёж не считается, жильё по сути единственное, потерять его нельзя.
Имеет смысл, когда сумма крупная, объект ликвидный в глазах залоговика, а не только в ваших, и вы понимаете взыскание. Не имеет смысла как «последний рывок» без плана. Честнее прочитать стоит ли брать кредит под залог до любой формы.
Мы не продаём банкротство с загородной темы. Если цель — списать долги, новый залог может навредить. Если цель — сохранить дом и взять крупную сумму, банкротство не ответ.
Ориентир по ставке и чего не будет в тексте
В кейсах партнёра 16–19% годовых — ориентир витрины, не ПСК вашего дома. Редакция не добавляет выдуманных загородных историй «одобрили сруб за сутки». Не ставим эксперта‑оценщика с вымышленной корочкой. Автор — редакция площадки.
Не копируем «до 100 млн от 5,9%». Не обещаем одобрение. Кредитор вправе отказать. Дом не становится квартирой оттого, что так удобнее писать шаблонные тексты. Если после этого разбора объект всё ещё похож на рабочий залог — посадочная дома. Если сомневаетесь, квартира это или нет, начните с выписки, не с картинки.
Отдельно: коммерция на участке (магазин в жилом доме, гостевой корпус «под сдачу») не делает объект «двумя продуктами по цене одного». Назначение в реестре и факт на земле должны совпасть, иначе кредитор режет лимит или отказывает. Смешанный объект разбирают по частям, не одним квизом «дом». Если в запросе снова всплыло слово «займ», это не ускоряет регистрацию участка — это риск уйти на витрину МФО вместо займа под залог в нашем смысле слова.
Шаг 1 из 5