2026-09-01
Что смотреть в ЕГРН до заявки на залог

Редакция «Если отказали» · Редакция площадки · Как оформить
Сначала выписка, потом анкета
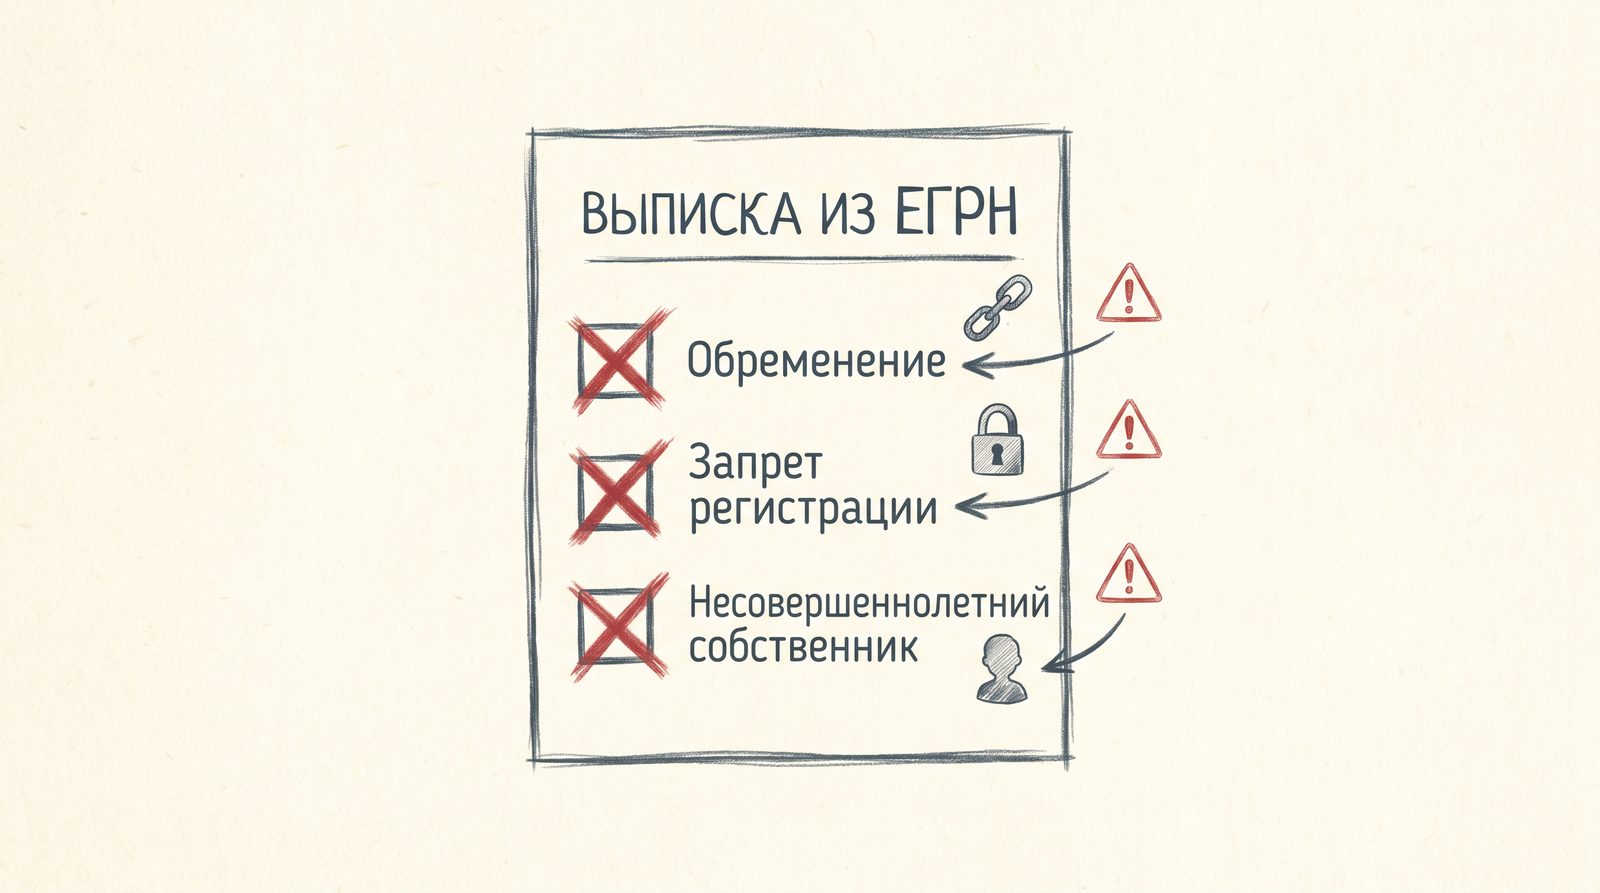
ЕГРН показывает, кто собственник, есть ли ипотека, арест, запрет регистрационных действий, как возникло право и когда. Без этого квиз на чужом агрегаторе — лотерея: вы отдаёте телефон и паспорт, а объект ещё не прочитан. Скоринг витрины режет заявку по человеку, хотя стоп мог быть в выписке за пять минут.
Мы специально не просим паспорт на первом шаге: сначала объект. «Если отказали» не банк. Форма на посадочных — разбор с последующим звонком брокера‑партнёра, не заявка «во все банки». Паспорт, СНИЛС и адрес регистрации на сайте не собираем.
Выписка не делает вас юристом и не заменяет оценку. Она отсекает заведомый стоп до того, как вы начнёте кормить чужую витрину агрегаторов. Если после чтения реестра видно, что закладывать нечего, честный выход — не анкета.
Как получить выписку и какой файл не подходит
Нужна актуальная выписка об объекте недвижимости, не скрин из объявления и не PDF «как тогда брали ипотеку». Дата на документе должна быть свежей: кредитор всё равно запросит свою. Ваша задача — увидеть красные флаги раньше него.
Заказывать удобно через Госуслуги или официальный контур Росреестра. Сервисы «выписка за 99 рублей на почту» с водяными знаками посредника для себя как черновик ещё терпимы, для сделки — нет. Не присылайте файл, в котором не видно кадастрового номера и даты.
Если объектов несколько — выписка на каждый. «У нас ещё дача, но это потом» часто оказывается отдельным стопом или отдельным продуктом. Смешанный объект (жильё плюс коммерция) — два разбора, не один заголовок.
Бумажная копия и электронная
Электронная выписка с подписью — нормальный старт. Бумажная из МФЦ — тоже. Главное не форма, а полнота разделов: право, обременения, сведения о правообладателях. Обрезанный скан «только первая страница, там ФИО» для залога бесполезен: стопы живут ниже.
Если право на супругов, наследников или доли, не выкидывайте листы «про других». Кредитор смотрит всех.
Что именно искать
Ниже — не энциклопедия реестра, а то, на чём ломается залог. Если нашли стоп, не давите «оформите как есть». Меняется либо объект, либо контур, либо решение не закладывать.
Кто собственник и сколько их
Совпадает ли ФИО с тем, кто хочет взять деньги. Если собственник другой — это не ваш залог, это чужой объект. Если собственников несколько, вы уже не на странице «целая квартира», даже если живёте «как в своей».
Доли в виде 1/2, 1/3, 2/9 нужно выписать на бумагу. Дальше читайте отдельный контур: кредит под залог доли. Банковская витрина «под залог квартиры» долю часто предполагает как целый объект и молчит.
Даты возникновения права
Свежая регистрация — отдельный риск. Особенно дарение «вчера» и сразу залог: кредитор видит оспаривание. На витрине партнёра есть сделка со свежим дарением и ворохом микрозаймов. Это их кейс, не шаблон. Мы его не размножаем на каждый объект.
Купля десятилетней давности обычно спокойнее дарения прошлого месяца. Наследство смотрят на предмет спора и состава наследников. Приватизация — на предмет неучтённых лиц. Дата сама по себе не «хорошо» и не «плохо». Она задаёт вопросы, которые вы должны уметь закрыть документами, не историей на кухне.
Несовершеннолетние
Ребёнок в составе правообладателей включает опеку. Обход «без согласия» — маркер плохой сделки. Прописка несовершеннолетнего и право собственности — разные строки: не смешивайте их, но обе проверьте. Если в ЕГРН ребёнок‑собственник, не обещайте себе «сейчас быстро заложим».
Ипотека и иные залоги
Если объект уже в залоге, сказка «свободная квартира» кончилась. Это контур рефинансирования и перезалога: закрыть старый кредит, иногда взять доп. сумму, иногда снизить ставку. Банк‑держатель не всегда делает это сам. Тогда ищут другого кредитора.
На витрине партнёра есть кейс: действующий залог плюс ФССП, 12 млн. Иллюстрация, не шаблон. См. рефинансирование под залог и кейсы.
Несколько обременений подряд читайте внимательно: ипотека плюс арест плюс запрет — не «почти чисто». Каждая запись либо снимается, либо блокирует регистрацию нового залога.
Запрет регистрационных действий и арест
Запрет регистрации и арест счетов — разные вещи. Приставы могут запретить регистрационные действия по объекту, арестовать счета, работать с долгом, который к квартире ещё не привязан. Смешивать это в одном абзаце «ФССП — не проблема» нельзя.
Если запрет есть, новый залог регистрировать некуда, пока запись не снять. Обход «без суда», как пишут тонкие лендинги, в здоровой сделке не обещают. Читайте кредит при запрете ФССП, а не давите менеджера скриптом «у нас всегда проходит».
На витрине партнёра: запрещение регистрации и возраст 65 лет, 25 млн, ставка 16,47%. Другой кейс: ФССП 200 тысяч при действующем залоге. Это их сделки. Редакция новых цифр не добавляет.
Кадастровая стоимость и «хотелка»
Кадастровая и цена в объявлении — не одно число. Лимит кредита считают от оценки, не от того, «за сколько сосед продал бы». Завышенная хотелка даёт ложную сумму в голове: человек уже раздал обещания кредиторам, а залоговая стоимость окажется ниже.
Оценка — отдельный шаг после того, как реестр чист или хотя бы понятен. Платить оценщика до чтения ЕГРН жалко, если в выписке запрет. Порядок, а не «пять минут»: как взять кредит под залог квартиры.
Что выписка не покажет
Выписка не показывает кредитную историю. Не показывает открытые микрозаймы. Не показывает, тянете ли вы платёж. Не показывает аварийность дома так, как это видит регламент конкретного банка: деревянные перекрытия, реновация, износ. Не заменяет согласие супруга, если оно нужно по семейным обстоятельствам, которых в реестре нет.
Поэтому «ЕГРН чистый» не равно «одобрят». Это только допуск к разговору об объекте. Скоринг заёмщика живёт отдельно. Банк после чистой выписки всё равно может сказать нет. Тогда вопрос не «выписка врёт», а другой контур: брокер, а не повтор той же анкеты.
МФО выписку часто и не спрашивает всерьёз: квартира нужна в картинке, не в Росреестре. Это красный флаг. Настоящий залог жилья без регистрации обременения не собирается. Если обещают «на карту за час под квартиру без Росреестра», это не залог. Разбор слова «займ» в поиске — на странице займ под залог недвижимости.
Чеклист перед квизом
Откройте выписку и отметьте пункты письменно, не в голове.
- Кадастровый номер совпадает с тем объектом, о котором вы говорите.
- Вы — правообладатель, либо все правообладатели готовы участвовать.
- Доли перечислены; если это не 1/1, вы понимаете, что продукт другой.
- Нет несовершеннолетнего собственника либо вы не собираетесь «обходить опеку».
- Дата права не «вчера», либо вы готовы объяснить основание и риск оспаривания.
- Нет запрета регистрационных действий, либо есть план, как его снять, а не обойти.
- Ипотека либо отсутствует, либо вы говорите о рефинансировании, не о «свободном» залоге.
- Кадастровая не выдаётся за сумму кредита.
Если хотя бы один пункт красный, не заполняйте семь шагов агрегатора с адресами прописки. Сначала разбор объекта. Мы в квизе спрашиваем ограничения именно поэтому: чтобы не слать в скоринг человека, у которого в реестре стоп.
Банк, брокер и МФО читают ЕГРН по‑разному
Банк читает выписку регламентом: не проходит — отказ без объяснения причины. Повторять анкету через неделю с тем же объектом обычно бесполезно.
Брокер читает, чтобы понять, есть ли вообще кредитор, который смотрит такой набор записей. Доля, запрет, действующий залог, свежее дарение — щели, в которых банковская голова выдачи молчит. Это не обещание «проведём». Это другой маршрут поиска программы.
МФО в выдаче по слову «займ» часто не читает реестр как залоговый контур. Квартира в баннере снимает страх. Юридически залог жилья и микрозаём — разные режимы. Микрофинансовые организации не вправе выдавать займы под залог жилой недвижимости так, как рисуют лендинги. Путать выгодно продавцу анкеты.
Площадка оставляет один путь: квиз → партнёр. Второй оффер на той же странице — карта банка, выкуп, списание долгов — ломает смысл: непонятно, кто ответит на звонок.
Ориентир по цифрам, если реестр в порядке
Чистота ЕГРН не рисует ставку «от 5,9%». В опубликованных сделках партнёра ориентир 16–19% годовых. Суммы витрины — порядка 12–25 млн по московским объектам. Это не ПСК и не оферта. Калькулятор с ползунком фантазии к выписке не прилагается.
Если после чтения реестра вы понимаете, что объект сложный, но живой, разбор уместен. Если понимаете, что залог ухудшит позицию или платёж не считается, сначала стоит ли брать кредит под залог.
Типичные ошибки чтения, из‑за которых заявка умирает позже
Человек смотрит только ФИО и думает, что «квартира моя». Ниже по тексту — супруг, бывший супруг, наследник, ребёнок. Сделка останавливается на согласии, которого «не было в планах».
Человек видит ипотеку и говорит «ну это почти погашено». Для регистратора нет «почти»: запись либо есть, либо её нет. Пока она есть, новый залог — это перезалог или рефинанс, не свободный объект.
Человек видит запрет и идёт на лендинг «с ФССП одобрим». Запрет регистрационных действий нельзя переспорить слоганом. Сначала снять или понять, что снять нельзя. Только потом говорить о новом обременении.
Человек берёт выписку на комнату, а в разговоре описывает всю квартиру. Или наоборот. Кадастровый номер должен совпасть с речью. Иначе оценщик, кредитор и вы говорите о трёх разных вещах.
Человек путает кадастровую стоимость с лимитом «до 70%». Процент залога — не константа из рекламы. Он зависит от ликвидности, доли, города, регламента. Московская панель и дом без дороги зимой в одной формуле не живут.
Дом, квартира и коммерция в одной выписке не читаются одинаково
У квартиры в МКД в выписке нет вопроса «какой вид разрешённого использования у земли под моей кухней». У дома связка с участком обязательна: две выписки или связка сведений, границы, назначение земли, статус жилого дома. Иначе залог дырявый. Это отдельная тема: чем дом отличается от квартиры при залоге.
У коммерции смотрят назначение помещения. «По факту магазин, в ЕГРН квартира» — уже другой риск, не тот, что в заголовке страницы. Не тащите коммерцию в квиз «как квартиру», даже если адрес один.
Если сомневаетесь, какой это объект, не выбирайте лендинг по красоте картинки. Квартира — страница квартиры. Дом — страница дома. Доля — страница доли. Слово «займ» в запросе не меняет реестр, меняет только риск попасть на витрину МФО.
Что делать в день, когда выписка уже на столе
Если стопов нет, прикиньте сумму от трезвой оценки, не от хотелки. Соберите правоустанавливающие. Подумайте о платеже с запасом: залог — риск потери жилья при длительной просрочке, даже если жильё единственное. Потом квиз на площадке, если контур брокерский, или банк, если профиль «как в рекламе».
Если стоп снимаемый — запрет после погашения долга, старая ипотека, которую рефинансируют, — опишите это прямо. Не прячьте в надежде, что «на звонке разберёмся». Прятать дороже.
Если стоп неснимаемый — конфликт собственников, опека с обещанием обхода, объект, который нельзя зарегистрировать как жилой, — не кормите скоринг. Честный «нет» здесь экономит месяцы.
Редакция не выдумывает экспертов с регалиями и не цитирует несуществующие пункты выписки. Автор материала — редакция площадки. Цифры сделок только с витрины партнёра. Законы — по смыслу, без выдуманных номеров статей «для солидности».
ЕГРН — не бюрократия ради бюрократии. Это единственный способ не отправлять в залог объект, которого в реестре нет, или объект, который реестр уже запретил трогать. Анкета без выписки кормит чужой бизнес. Выписка без честного чтения — тоже.
Шаг 1 из 5